穿越周期② 材料行业跨越资本市场波动观察及美国透视——涂料制造
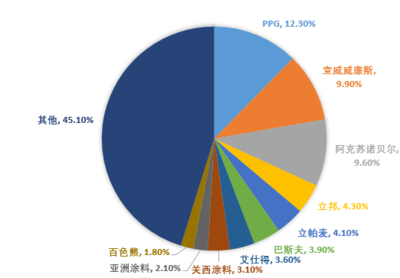
在全球经济波动与资本市场起伏的背景下,材料行业作为基础性产业,其周期性特征尤为显著。涂料制造作为材料行业的重要细分领域,既受宏观经济与政策环境的影响,也展现出独特的抗周期能力与发展韧性。本文将从资本市场波动视角切入,分析涂料制造行业的周期穿越路径,并结合美国市场的透视,为中国涂料企业提供参考。\n\n### 一、涂料制造行业的周期特征与资本市场表现\n\n涂料行业下游覆盖建筑、汽车、工业防护、船舶等领域,与房地产、制造业投资高度相关,因而具有明显的周期性。与大宗原材料行业相比,涂料行业的周期性相对平滑,这主要得益于其消费属性与品牌溢价。在资本市场,涂料企业的估值波动往往小于上游资源型材料企业。以美国为例,宣伟(Sherwin-Williams)、PPG等涂料巨头在多次经济衰退中展现出较强的盈利稳定性,股价回撤幅度有限,且复苏速度快于周期性材料股。\n\n从历史数据看,涂料行业在资本市场中的“防御性”源于三方面:一是需求刚性,建筑重涂与工业维护需求持续存在;二是成本传导能力,龙头企业可通过提价转移原材料上涨压力;三是服务与渠道壁垒,直营店模式与色彩服务体系增强了客户粘性。\n\n### 二、资本市场波动下的涂料企业应对策略\n\n面对资本市场波动,涂料制造企业需从战略层面构建穿越周期的能力:\n\n1. 优化产品结构:加大高附加值产品比重,如水性涂料、粉末涂料、功能性涂层,降低对传统溶剂型产品的依赖。这不仅能提升毛利率,还能契合环保趋势,获得政策与资本的双重青睐。\n2. 强化成本管理:通过纵向整合(如自建树脂生产线)、长期采购协议、数字化供应链等方式平抑原材料价格波动。美国涂料企业普遍采用期货套保与多源采购策略,值得借鉴。\n3. 拓展存量市场:在新建市场放缓时,转向重涂与维护市场。美国涂料市场约70%的需求来自重涂,这种结构使行业在房地产下行期仍能保持稳定。\n4. 资本运作与并购:利用资本市场低谷期进行产业并购,整合区域品牌与渠道资源,实现逆势扩张。宣伟通过多次并购完成全球布局,即为例证。\n\n### 三、美国涂料市场透视:成熟市场的周期穿越经验\n\n美国涂料市场是全球最成熟的市场之一,其发展历程与现状为中国提供了重要参照:\n\n- 市场结构:美国涂料市场集中度高,宣伟、PPG、艾仕得、立帕麦等前五大企业占据超60%份额。高集中度降低了价格战风险,增强了行业整体盈利稳定性。\n- 渠道模式:以直营店为主的渠道体系是宣伟的核心竞争力。直营店不仅销售产品,还提供配色、培训、技术咨询等服务,形成高转换成本。目前宣伟在美国拥有超4000家门店。\n- 环保转型:美国自上世纪90年代起逐步限制VOC排放,推动水性涂料普及。如今水性涂料占比超80%,粉末涂料在工业领域广泛应用。环保法规倒逼企业技术升级,也构筑了行业壁垒。\n- 周期性表现:在2008年金融危机与2020年疫情中,美国涂料行业收入下滑幅度均小于GDP降幅,且恢复迅速。宣伟股价在2008年回撤约30%,但随后十年上涨超10倍,体现了周期成长性。\n\n### 四、对中国涂料行业的启示\n\n对比美国经验,中国涂料行业可从以下方面提升穿越周期能力:\n\n1. 提升行业集中度:目前中国涂料行业CR10不足20%,市场分散导致竞争激烈。鼓励龙头企业通过并购整合,提升行业集中度与定价权。\n2. 加强渠道与服务:借鉴美国直营店模式,发展“产品+服务”一体化解决方案,尤其在三线以下市场建立服务网络。\n3. 坚定环保化与功能化:在“双碳”目标下,加速水性、粉末、辐射固化等环保涂料替代,同时开发防水、防火、隔热等功能性产品,提升附加值。\n4. 利用资本市场工具:涂料企业应合理运用再融资、并购基金等工具,在行业低谷期布局优质资产,实现逆周期成长。\n\n### 二月\n\n资本市场波动是周期常态,对于涂料制造行业而言,关键在于识别自身“弱周期性”特质,并通过产品升级、成本控制、渠道深耕与战略并购构建护城河。美国涂料巨头的经验表明,成熟市场中的周期穿越不仅依赖外部环境,更取决于企业内部的战略定力与执行力。中国涂料行业正处于集中度提升与环保转型的关键期,那些能够平衡短期盈利与长期投入的企业。“}
如若转载,请注明出处:http://www.hansanpaint.com/product/60.html
更新时间:2026-11-21 21:29:50